从校园贷到预制菜,罗敏的创业轨迹始终伴随着争议。2022年,趣店创始人罗敏高调宣布进军预制菜赛道,喊出“三年内开店2万家”的口号,并将目标群体锁定为“宝妈”。这场看似光鲜的转型背后,却被质疑暗藏向加盟商放贷的金融逻辑,引发广泛讨论。
一、高调入场:预制菜+宝妈+两万家店
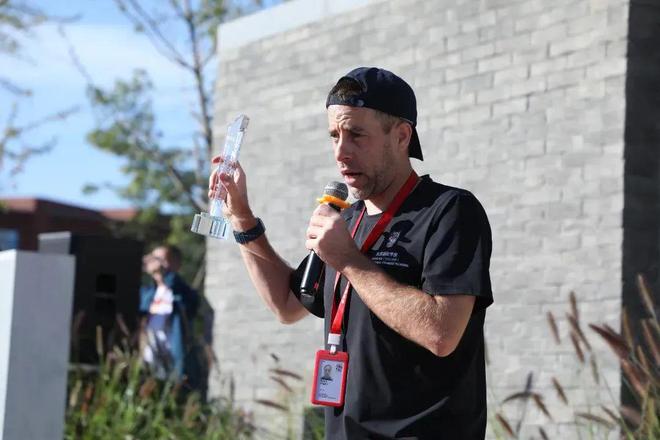
2022年7月,罗敏在抖音直播间开启预制菜首秀,邀请明星贾乃亮站台,推出“一分钱吃酸菜鱼”等活动,单场销售额突破2.5亿元。他同时宣布,趣店预制菜将采用“加盟+自营”模式,计划三年内开设2万家线下门店,重点招募“宝妈”群体成为加盟商,声称要“帮助宝妈们在家门口创业赚钱”。
罗敏的规划看似完整:上游整合供应链,中游通过中央厨房生产,下游以加盟店触达消费者。他强调,趣店将为加盟商提供流量扶持、无息贷款和培训支持,甚至喊出“每天卖出10万份预制菜”的目标。
二、目标“宝妈”:温情口号下的商业算计
选择“宝妈”作为核心加盟群体,罗敏的考量颇为精明。宝妈群体通常有时间灵活就业的需求,同时对家庭餐饮消费有决策权。趣店宣称,预制菜操作简单、无需大厨,宝妈经过短期培训即可上手,门店面积要求小、投资门槛低,看似完美匹配这一群体的创业诉求。
质疑声随之而来。有分析指出,宝妈群体抗风险能力较弱,部分人缺乏餐饮经验,若门店盈利不及预期,高额加盟费和贷款压力可能转化为家庭负担。更关键的是,趣店在宣传中强调“无息贷款”扶持加盟商,这一模式被指与此前的校园贷逻辑如出一辙——通过金融手段绑定加盟商,赚取供应链和金融双重利润。
三、被疑“向加盟商放贷”:金融基因的又一次复刻?
趣店主业起家于校园贷,金融基因深入骨髓。尽管罗敏声称预制菜项目“不靠金融赚钱”,但媒体调查发现,趣店对加盟商提供贷款支持,年化利率约在10%-15%之间。有加盟商算账:若贷款开店,每月需还款数千元,加上装修、设备、进货等成本,前期投入超过20万元。而预制菜门店毛利率有限,一旦销量不达预期,还款压力骤增。
更令人生疑的是,趣店预制菜的品牌加盟费、保证金和装修设备费用构成主要收入来源。有行业人士指出,若门店大规模扩张失败,趣店可通过加盟费、供应链差价和贷款利息“稳赚不赔”,而风险全由加盟商承担。这种“割韭菜”质疑,与罗敏此前的创业路径形成微妙呼应。
四、监管与舆论:信任危机难解
罗敏的预制菜计划很快遭遇逆风。直播后不久,其校园贷历史被网友翻出,舆论迅速发酵。贾乃亮、傅首尔等明星先后宣布解约,罗敏的抖音账号被禁言。预制菜赛道竞争激烈,味知香、安井等品牌已占据市场,趣店的供应链和产品力并未展现明显优势。
2022年底,趣店预制菜开始收缩,部分门店关闭,加盟计划悄然放缓。尽管罗敏曾高调宣称“投入不设上限”,但市场用脚投票,揭示了资本狂欢后的现实困境。
五、商业野心与信任底线的博弈
罗敏的预制菜故事,本质上是一场流量、金融与供应链的闭环实验。瞄准“宝妈”的背后,既有对家庭消费场景的洞察,也难掩对下沉市场金融变现的渴望。当加盟模式与贷款工具叠加,创业梦想便可能与还款压力如影随形。
对于创业者而言,选择加盟需理性评估风险,避免被“无息贷款”和“低门槛创业”的话术冲昏头脑。对于罗敏和趣店,转型的成功不仅取决于开店速度,更取决于能否真正与加盟商共赢,而非重走“收割”老路。预制菜的胜负手,终究在产品和运营,不在金融工具。